Türkiye ekonomisinde faizler düşüyor, ancak güven sorunu henüz geride kalmış değil. Merkez Bankasının faiz indirimi, fon mağdurlarına yönelik yasal düzenleme ve Norveç Varlık Fonunun Türkiye'deki yatırımlarını incelemeye alması, ekonominin farklı alanlarında aynı soruyu gündeme getiriyor: Alınan kararlar, sarsılan güveni yeniden kurmaya yetecek mi?
Faiz indirmek de mağduriyetleri gidermeye yönelik düzenleme yapmak da önemli. Ancak ekonomik dengelerin kalıcı biçimde iyileşmesi için kararların ötesine geçmek, sonuç üretmek gerekiyor. Çünkü enflasyonla mücadele kadar yatırımcının parasına, piyasa kurallarına ve kurumların işleyişine duyduğu güven de belirleyici. Türkiye ekonomisinin önündeki asıl mesele, şimdi bu güveni yeniden tesis edebilmek.
Dokuz aylık bekleyiş sona erdi
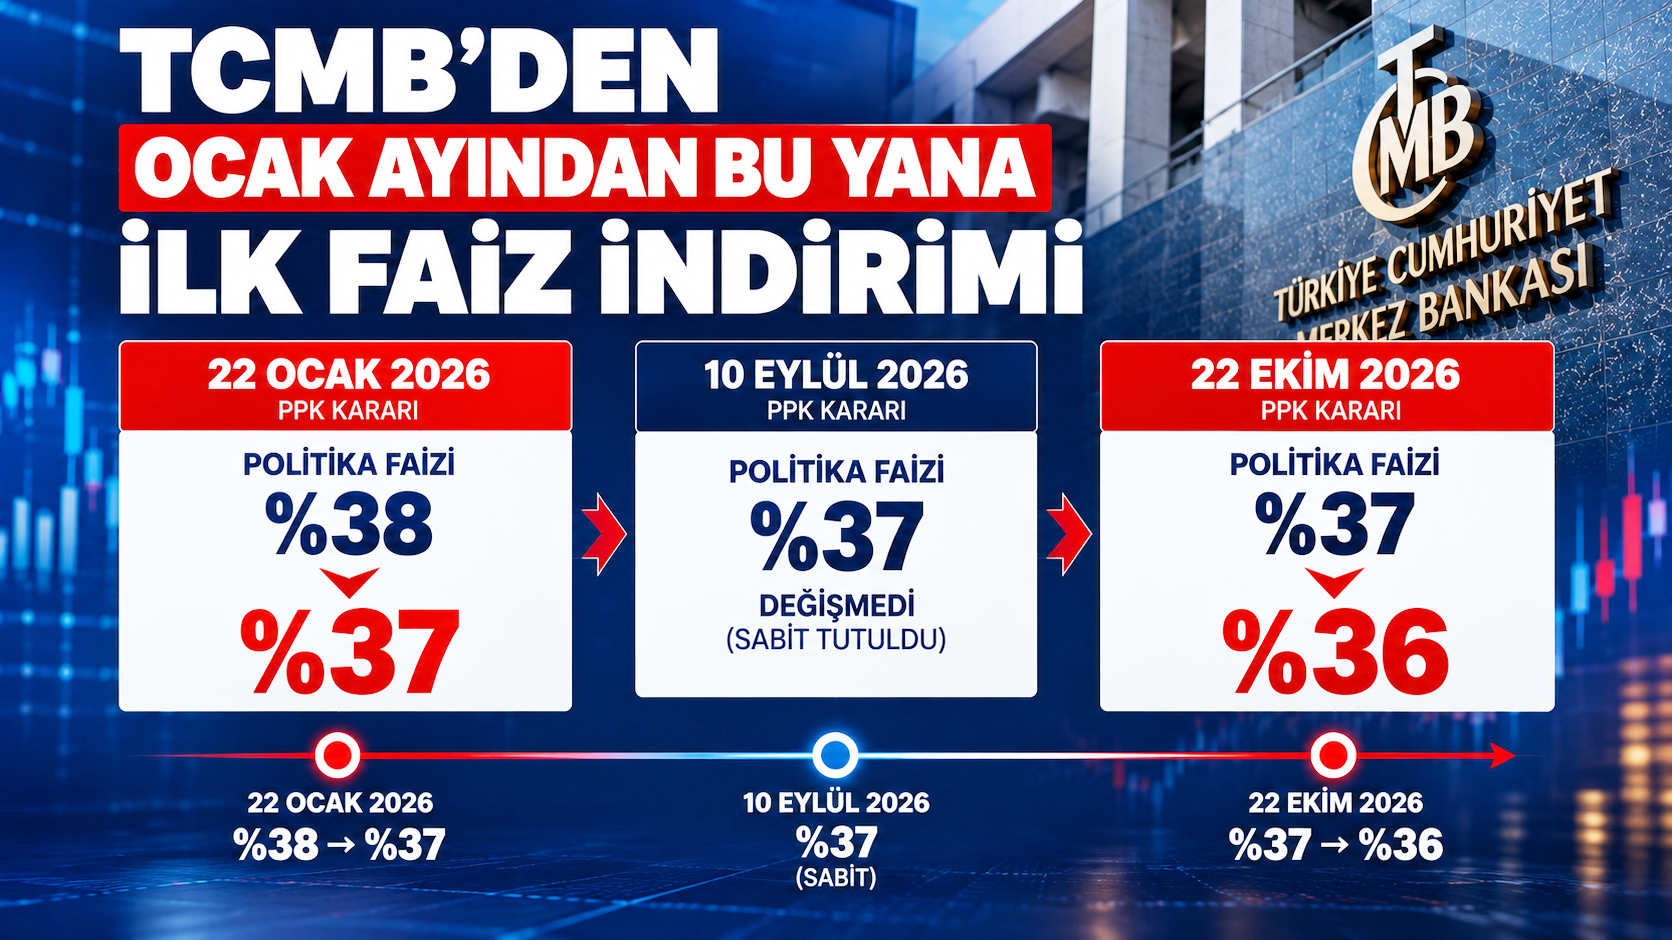
Türkiye Cumhuriyet Merkez Bankası, 22 Ekim'de politika faizini yüzde 37'den yüzde 36'ya indirdi. Ocak ayından bu yana ilk kez gelen 100 baz puanlık indirimle beş toplantılık bekleyiş sona erdi. Gecelik borç verme faizi yüzde 40'tan yüzde 39'a, gecelik borçlanma faizi ise yüzde 35,5'ten yüzde 34,5'e çekildi.
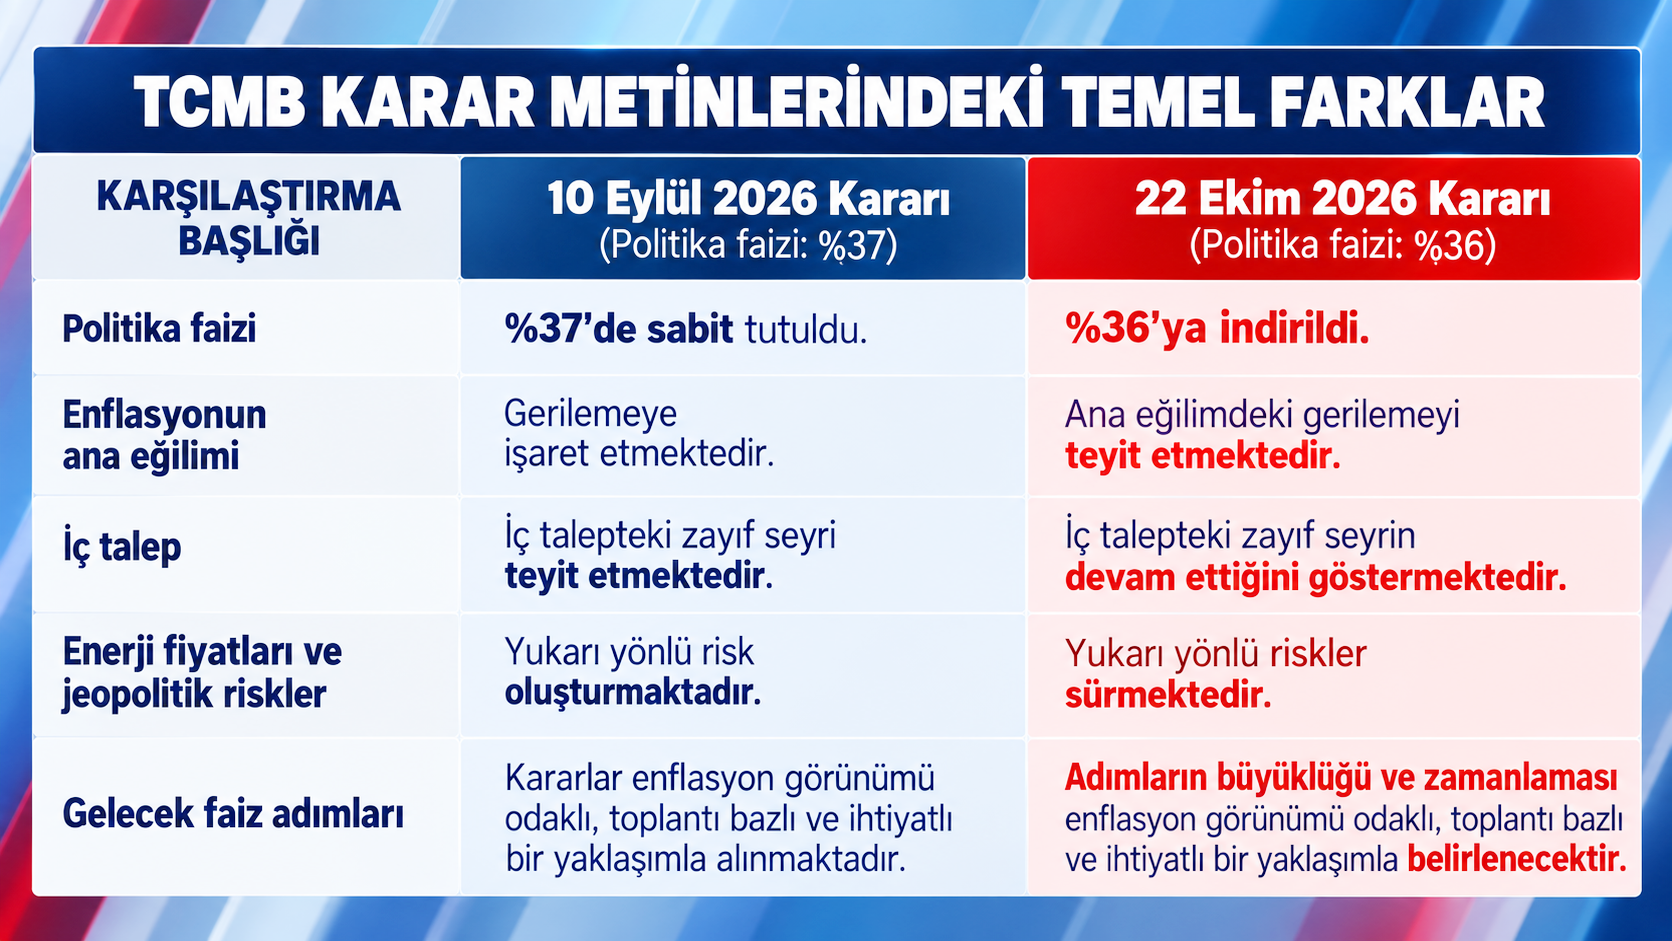
Kararın arka planında enflasyon görünümüne ilişkin değerlendirmeler bulunuyor. 10 Eylül tarihli metinde enflasyonun ana eğilimindeki gerilemenin sürdüğüne işaret edilirken, 22 Ekim tarihli açıklamada bu gerilemenin teyit edildiği vurgulandı. İç talebin zayıf seyrini koruduğu belirtilirken, enerji fiyatları ve jeopolitik gelişmelerden kaynaklanan risklerin devam ettiği de ifade edildi.
Bu tablo, faiz indirimi için alan oluştuğuna işaret etse de enflasyon sorununun çözüldüğü anlamına gelmiyor. Merkez Bankası, bundan sonraki adımların büyüklüğü ve zamanlamasının enflasyon görünümüne bağlı olacağını belirtiyor. Dolayısıyla 100 baz puanlık indirim, faiz indirimlerinin aynı hızla süreceğinin garantisi değil. Orta vadeli yüzde 5 enflasyon hedefi ve fiyat istikrarı sağlanana kadar sıkı para politikası duruşunun korunacağı mesajı da önemini sürdürüyor.
Vatandaş açısından en önemli soru ise kararın kredi maliyetlerine ne zaman yansıyacağı. Politika faizindeki düşüş, bankaların kredi faizlerini aynı gün ve aynı oranda indireceği anlamına gelmiyor. Mevduat maliyetleri, fonlama koşulları ve kredi riskleri, bankaların fiyatlama kararlarında etkili olmaya devam ediyor. Bu nedenle ihtiyaç, taşıt, konut ve ticari kredilerde hemen bir ucuzlama beklemek gerçekçi değil.
Kredi maliyetlerinin yüksek kalması, borçlanmak isteyen vatandaşın yanı sıra üretim yapan ve yatırım planlayan işletmeleri de etkiliyor. Finansmana erişimin zorlaşması, yeni yatırımların ertelenmesine ve tüketicilerin büyük harcamalarını ötelemesine neden olabiliyor. Faiz indiriminin ekonomide hissedilir bir rahatlama yaratabilmesi için finansman koşullarının zaman içinde iyileşmesi ve enflasyondaki düşüşün kalıcı hale gelmesi gerekiyor.
Tüketimi ve ticareti etkileyen bir başka başlık da taksit düzenlemeleri. Bazı sektörlerde taksit sayısına ilişkin 12 ay sınırının genişletilmesine yönelik düzenlemenin gecikmeden uygulanması, tüketicilerin alışverişlerini planlamasını kolaylaştırabilir ve işletmelerin satışlarını destekleyebilir. Ertelenen talebin bir bölümünün yeniden piyasaya dönmesine de katkı sağlayabilir.
Ancak burada hassas bir denge var. Taksit imkanlarının genişlemesi, üretim ve arz kapasitesiyle desteklenmediği takdirde talebi hızlandırarak fiyatlar üzerinde yeniden baskı oluşturabilir. Amaç yalnızca harcamaları artırmak değil, vatandaşın ödeme imkanlarını rahatlatırken ticari hareketliliği desteklemek ve enflasyonla mücadeleyi sekteye uğratmamaktır.
Fon krizi ve finansal güven meselesi
Merkez Bankasının faiz kararında fon krizine yer verilmedi. Fonların tasfiyesi, soruşturmalar ve yatırımcıların zararlarının karşılanması doğrudan TCMB'nin görev alanında değil; bu süreçler ilgili düzenleyici kurumlar ve yargı tarafından yürütülüyor. Bu nedenle krizin faiz kararı metninde yer almamasını tek başına bir eksiklik olarak değerlendirmek doğru olmaz.
Bununla birlikte fon krizinin finansal piyasalara ve yatırımcı güvenine etkileri göz ardı edilemez. TCMB'nin finansal istikrarı gözetme sorumluluğu da bu açıdan önem taşıyor. Ancak karar metninde konuya değinilmemesi, bankanın gelişmeleri nasıl değerlendirdiğini tek başına ortaya koymuyor.
Asıl önemli olan, ilgili kurumların riskleri nasıl ele aldığı, denetim mekanizmalarının ne ölçüde işlediği ve yatırımcıların haklarının nasıl korunduğu. Çünkü fiyat istikrarı kadar finansal sisteme duyulan güven de ekonomik istikrarın temel unsurlarından biri.
Fon düzenlemesi somut bir adım
Fon mağdurlarına yönelik düzenlemenin Meclis'te kabul edilerek yasalaşması önemli. Belirlenen şartlar çerçevesinde yatırımcılara 1 milyon liraya kadar ara ödeme yapılmasının önü açılıyor. Tasfiye süreci ve sorumlulardan tahsilat yapılması da düzenlemenin önemli başlıkları arasında.
Bu, mağdur yatırımcılar açısından olumlu bir adım. Çünkü insanlar yalnızca soruşturmanın sonucunu beklemiyor; birikimlerine ne zaman ve ne ölçüde ulaşabileceklerini de bilmek istiyor.
Ancak yasanın çıkmasıyla sorun kendiliğinden çözülmüş olmuyor. Ara ödemelerin nasıl yapılacağı, fon varlıklarından ne kadar tahsilat sağlanacağı ve sorumluların hesap verip vermeyeceği bundan sonraki sürecin en önemli başlıkları. Yatırımcı açısından belirleyici olan, alınan kararın uygulamada ne sonuç vereceği.
Norveç Varlık Fonu: Türkiye'deki fon krizinin mağduruyuz
Fon krizinin Türkiye sınırlarını aşan bir boyutu da var. Norveç Varlık Fonu, yaşanan gelişmelerden kendisinin de etkilendiğini açıklayarak Türkiye'deki hisse senedi yatırımlarını ve birlikte çalıştığı dış portföy yöneticilerini incelemeye aldı.
Haziran sonu itibarıyla Türkiye'de yaklaşık 2,2 milyar dolarlık hisse senedi yatırımı bulunan fonun bu açıklaması dikkatle değerlendirilmeli. Bu, Türkiye'den çekilme kararı demek değil. Ancak büyük bir uluslararası yatırımcının mevcut yatırımlarını yeniden gözden geçirmesi de görmezden gelinecek bir gelişme değil.
Yabancı yatırımcı için mesele yalnızca ne kadar kazanacağı değil, parasını hangi koşullarda değerlendireceği. Piyasa kurallarının uygulanması, denetimin etkinliği ve bir sorun yaşandığında yatırımcının haklarının korunması da en az getiri beklentisi kadar önemli.
İşte ekonomi yönetiminin üzerinde durması gereken nokta tam da burası. Türkiye'ye yabancı sermaye çekmek için çağrılar yapmak, yatırım fırsatlarını anlatmak elbette gerekli. Ama mevcut yatırımcıların güvenini koruyamıyorsanız, yeni yatırımcıları ikna etmek de zorlaşır.
Fon krizinin bu noktaya gelmesi, denetim mekanizmalarının nasıl çalıştığı ve risklerin neden daha önce önlenemediği sorularını gündeme getiriyor. Kriz çıktıktan sonra soruşturma başlatmak, yasa çıkarmak ve mağduriyetleri gidermeye çalışmak önemli. Fakat ekonomi yönetiminin başarısı yalnızca kriz sonrasında atılan adımlarla ölçülemez. Asıl mesele, yatırımcıyı koruyacak sistemin baştan doğru kurulması ve denetimin zamanında yapılmasıdır.
Norveç Varlık Fonu'nun açıklamasından Türkiye'den ayrılacağı sonucunu çıkarmak doğru olmaz. Fakat bu gelişme, yabancı yatırımcıların Türkiye'deki riskleri yeniden değerlendirebileceğini gösteriyor. Ekonomi yönetiminin bu uyarıyı ciddiye alması gerekiyor. Çünkü güven bir kez sarsıldığında, onu yeniden kazanmak yalnızca olumlu açıklamalar yapmakla mümkün olmuyor.
Karar almak yetmez, sonuç üretmek gerekir
Bütün bu gelişmeler farklı başlıklar gibi görünse de aynı noktada birleşiyor. Merkez Bankası faiz indiriyor, Meclis fon mağdurları için düzenleme yapıyor, yabancı yatırımcılar ise yaşananları yakından izliyor. Şimdi asıl mesele, alınan kararların piyasada nasıl bir karşılık bulacağı.
Faiz indiriminin kalıcı bir rahatlama sağlayabilmesi için enflasyonun gerilemesi gerekiyor. Fon mağdurlarının güveninin yeniden oluşması için yasanın etkili biçimde uygulanması şart. Yabancı yatırımcının Türkiye'ye bakışının iyileşmesi için de denetim, şeffaflık ve öngörülebilirlik konusunda somut sonuçlar ortaya konulmalı.
Ekonomi yönetimi açısından sorun, politika faizinin yüzde 36'ya inmesiyle çözülmüş değil. Finans piyasalarında güvenin yeniden kurulması, en az enflasyonla mücadele kadar önemli.
Çünkü yatırımcı söze değil, gördüğü sonuca bakar. Güven de bir kararla kazanılmaz; tutarlı politikalarla, işleyen denetim mekanizmalarıyla ve verilen sözlerin yerine getirilmesiyle oluşur.